€ 50 Millionen Schaden – und trotzdem eine persönliche Haftung?
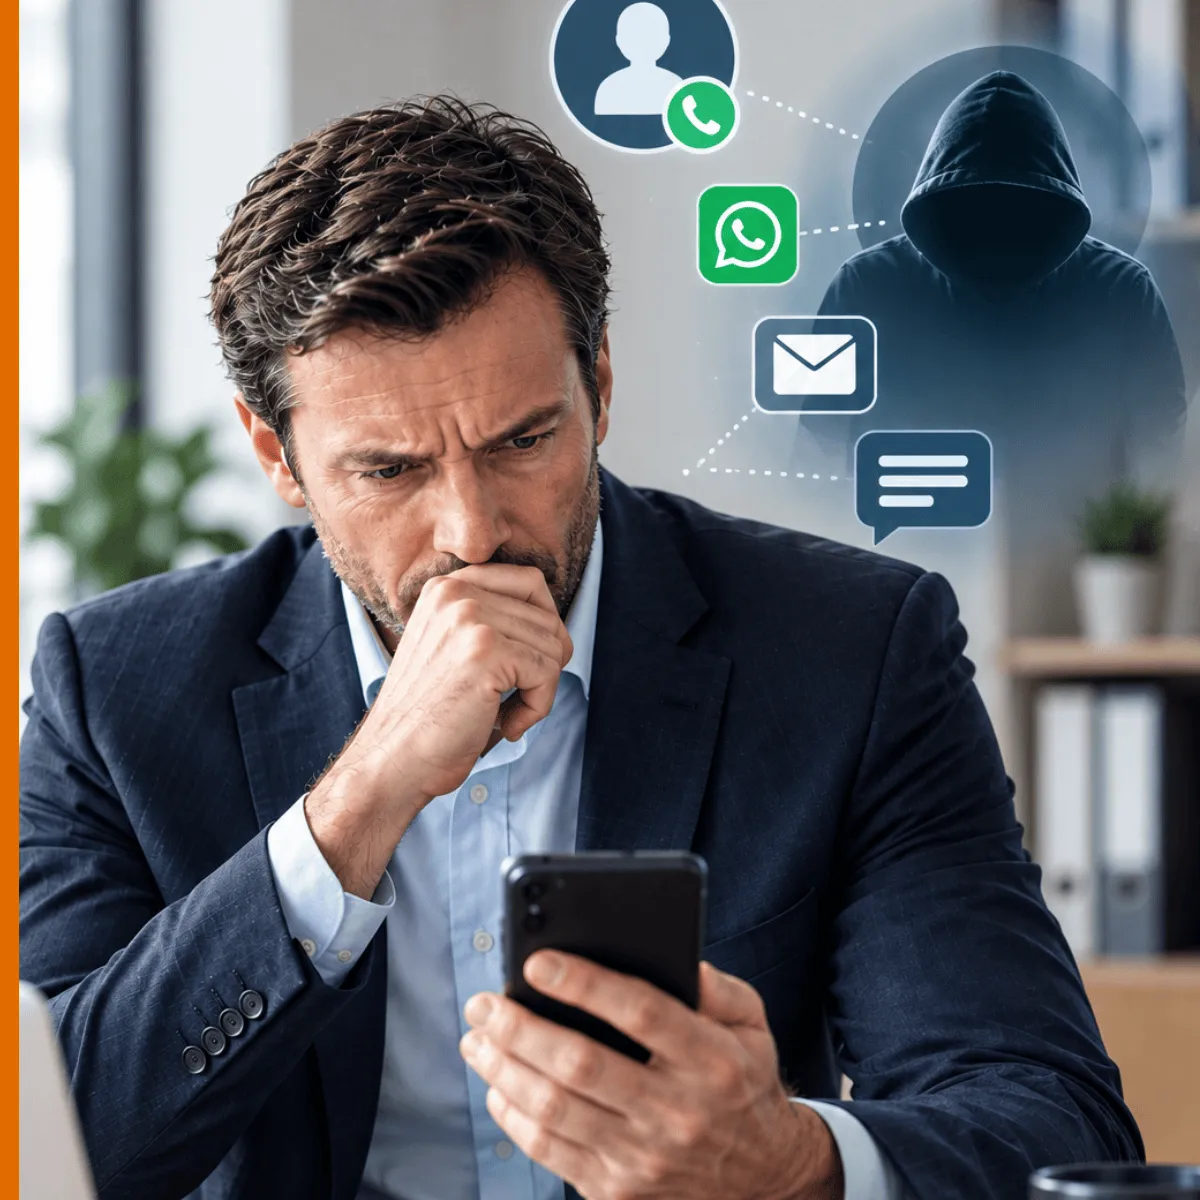
Was würden Sie tun, wenn Ihr Vorgesetzter Sie kurzfristig auffordert, im Rahmen einer vertraulichen Unternehmenstransaktion mehrere Millionen Euro zu überweisen?
Genau in diese Situation geriet ein leitender Treasury-Manager eines international tätigen deutschen Industrieunternehmens. Der Mann war seit 2018 als Head of Global Treasury tätig und damit für die strategische und operative Verwaltung der Unternehmensfinanzen verantwortlich. Im Juli 2024 meldete sich ein Mann bei ihm, der sich als der tatsächliche CEO und sein Vorgesetzter ausgab.
Besonders perfide: Der Betrüger nutzte tatsächlich die Telefonnummer des CEO. Er erklärte, wegen einer vertraulichen Angelegenheit nicht über die üblichen Kommunikationswege sprechen zu können. Die weitere Kommunikation erfolgte deshalb privat über WhatsApp und E-Mail. Angeblich sollte eine neue Holdinggesellschaft in Asien gegründet werden. Der Treasury-Manager sollte dort sogar die Funktion des Finanzvorstands übernehmen. Kurz darauf kam ein weiterer Beteiligter hinzu. Er gab sich als Rechtsanwalt einer tatsächlich existierenden Kanzlei aus und übersandte Unterlagen zu der vermeintlichen Transaktion.
Dann kamen die Zahlungsanweisungen. Am 15. Juli 2024 veranlasste der Manager zunächst eine Überweisung von € 1,77 Millionen. Was danach passierte, entwickelte sich zu einem finanziellen Desaster: Innerhalb von nur 25 Tagen veranlasste der Mann insgesamt 59 Überweisungen. Das Gesamtvolumen: mehr als € 50 Millionen. Die Zahlungen gingen unter anderem auf Konten in Ungarn und China. Teilweise wurden bereits angewiesene Beträge zurückgerufen und anschließend auf andere Konten überwiesen.
Dann flog der Betrug auf, das Unternehmen kündigte dem Manager fristlos und verlangte von ihm Schadensersatz.
Wer haftet nun für die € 50 Millionen?
Das Landesarbeitsgericht Köln beschäftigte sich anschließend mit genau dieser Frage. Das Gericht sah die ersten Überweisungen noch in einem anderen Licht. Die Betrüger seien professionell vorgegangen und hätten unter anderem die Telefonnummer des CEO und der Unternehmenszentrale täuschend echt verwendet. Spätestens ab dem 18. Juli 2024 bewertete das Gericht das Verhalten des Managers jedoch als grob fahrlässig. Denn inzwischen gab es mehrere deutliche Warnsignale:
- Millionenbeträge wurden ohne ausreichende Belege angewiesen
- Die Kommunikation erfolgte über private WhatsApp- und E-Mail-Konten
- Die weiteren Zahlungen hatten teilweise enorme Größenordnungen
- Es gab keinen direkten persönlichen Kontakt zu den angeblichen Auftraggebern
- Besonders interessant: Der Manager hatte selbst an einem Schulungsvideo zum Thema Deepfake-Betrug mitgewirkt. Darin wurde ausdrücklich empfohlen, den vermeintlichen Vorgesetzten direkt zu kontaktieren
Das Gericht stellte deshalb fest, dass der Manager zumindest für einen erheblichen Teil der Zahlungen grob fahrlässig gehandelt hatte. Damit stand grundsätzlich auch eine persönliche Haftung im Raum.
Und jetzt wird es für die D&O-Versicherung besonders interessant
Normalerweise können bei der sogenannten beschränkten Arbeitnehmerhaftung besondere Grundsätze greifen. Vereinfacht gesagt: Ein Arbeitnehmer soll bei einem beruflich verursachten Schaden nicht automatisch sein gesamtes Privatvermögen riskieren müssen. Bei einem Schaden von mehr als € 50 Millionen wäre eine Haftungsbegrenzung deshalb durchaus ein zentraler Punkt gewesen. Der Manager verfügte schließlich über ein monatliches Einkommen von rund € 25.000. Ein Schaden in Höhe von mehr als € 50 Millionen würde seine wirtschaftliche Leistungsfähigkeit offensichtlich übersteigen.
Doch das Unternehmen hatte für ihn eine D&O-Versicherung abgeschlossen
Die Versicherungssumme betrug $150 Millionen und umfasste auch Schadensersatzansprüche des Unternehmens gegen den Manager. Genau hier setzte das LAG Köln an: nach Auffassung des Gerichts kann eine vom Arbeitgeber finanzierte D&O-Versicherung dazu führen, dass eine Haftungserleichterung zugunsten des Arbeitnehmers nicht greift. Der entscheidende Gedanke: wenn der Arbeitgeber für einen ausreichenden Versicherungsschutz sorgt, der gerade das Risiko einer wirtschaftlichen Existenzvernichtung des Mitarbeiters abdeckt, besteht nach Auffassung des Gerichts weniger Anlass, die Haftung aus Gründen der Arbeitnehmerhaftung zu begrenzen.
Die D&O-Versicherung schützt damit nicht nur vor einem Haftungsanspruch, sie kann auch Einfluss darauf haben, wie die Haftung rechtlich bewertet wird.
Was können Unternehmen daraus mitnehmen?
Das Urteil des LAG Köln vom 31.07.2026 ist noch nicht rechtskräftig, Revision zum Bundesarbeitsgericht wurde zugelassen. Der Fall zeigt aber dennoch eindrücklich, dass die D&O-Versicherung weit mehr ist als ein Versicherungsthema für Vorstände und Geschäftsführer ist. Auch leitende Angestellte mit erheblicher Entscheidungs- und Finanzverantwortung können hohen persönlichen Haftungsrisiken ausgesetzt sein. Und diese Risiken verändern sich: CEO-Fraud, Social Engineering und Deepfakes machen es zunehmend schwieriger, eine vermeintlich legitime Anweisung von einer professionell vorbereiteten Täuschung zu unterscheiden.
Deshalb sollte bei einer D&O-Lösung nicht nur die Frage gestellt werden: „Haben wir eine D&O-Versicherung?“. Sondern vielmehr:
- Wer ist tatsächlich mitversichert?
- Sind auch leitende Angestellte erfasst?
- Ist die Versicherungssumme angemessen?
- Sind Innenhaftungsansprüche ausreichend abgedeckt?
- Welche Ausschlüsse bestehen?
- Passt der Versicherungsschutz noch zu den tatsächlichen Verantwortungsbereichen der versicherten Personen?
Eine sorgfältig konzipierte D&O-Lösung kann aber entscheidend dafür sein, welche finanziellen Folgen ein solcher Fall für Unternehmen und Führungskräfte hat. Damit auch Sie eine passende D&O-Absicherung für Ihr Unternehmen einrichten, profitieren Sie von unserer Expertise und lassen sich von uns beraten.